洞察趨勢 中國共享制造行業發展現狀、市場規模及重點企業分析
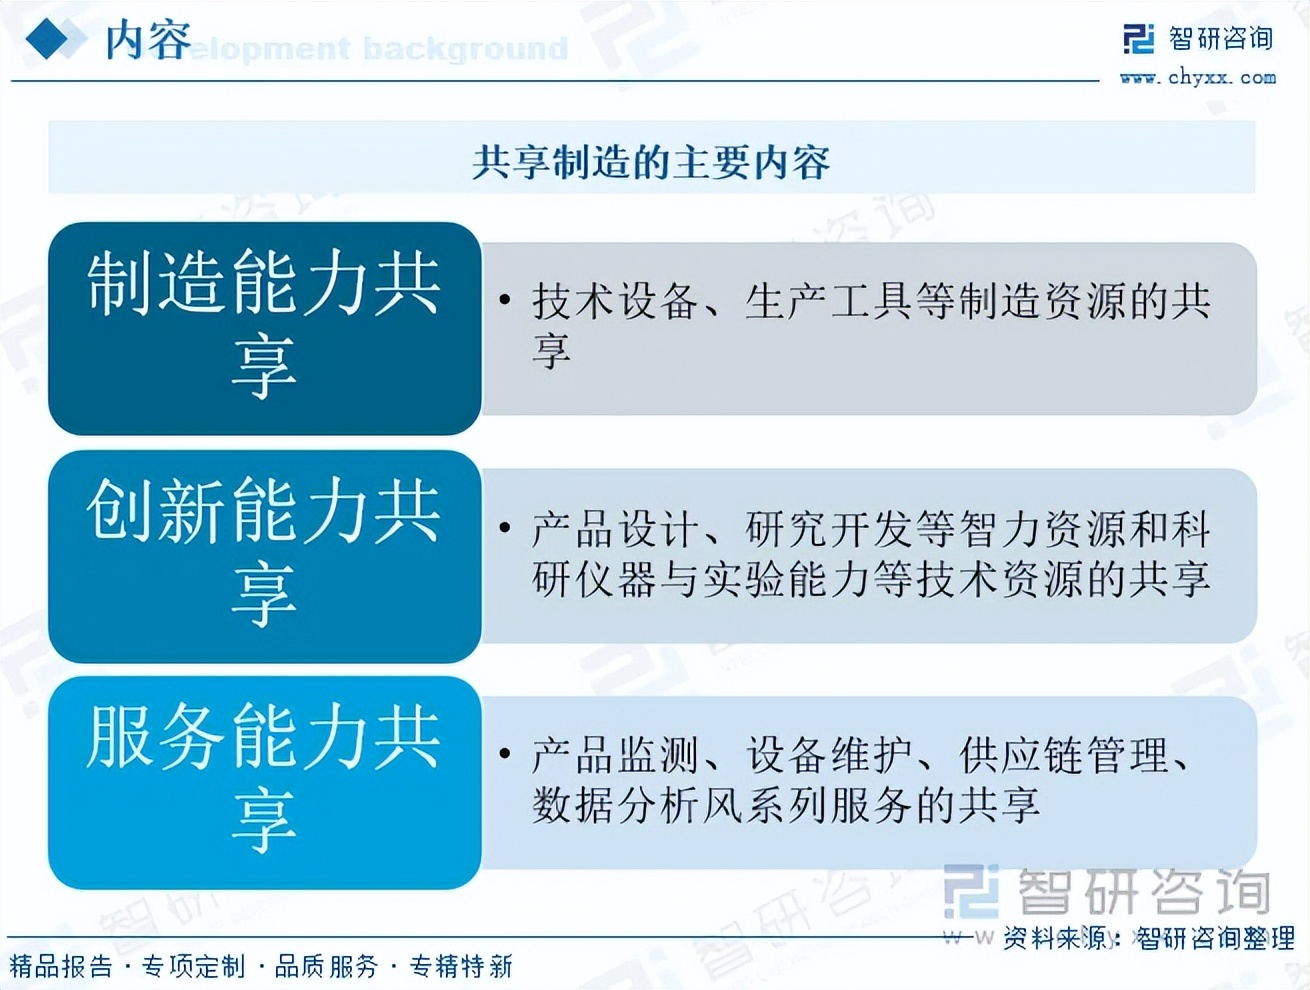
共享制造是依托工業互聯網平臺,將分散、閑置的制造資源(如設備、產能、人才、技術等)進行整合與共享,實現按需匹配和動態配置的新型生產組織方式。隨著新一代信息技術與制造業深度融合,共享制造在中國迅速崛起,成為推動制造業高質量發展的重要引擎。本文將從發展現狀、市場規模及重點企業三個維度進行深入分析。
一、發展現狀
1. 政策環境持續優化
國家層面高度重視共享制造發展。2019年,工業和信息化部等十部門聯合印發《關于加快培育共享制造新模式新業態促進制造業高質量發展的指導意見》,明確提出到2022年形成一批共享制造示范平臺,到2025年共享制造成為制造業重要增長點。此后,多項規劃將共享制造納入數字經濟與智能制造重點方向,為行業提供了有力的政策支撐。
2. 平臺建設加速推進
目前,中國已涌現出一批具有代表性的共享制造平臺,覆蓋機械加工、電子制造、模具、紡織服裝等多個領域。這些平臺通過匯聚供需信息,實現產能在線交易、設備共享租賃、協同制造等服務。例如,航天云網、海爾卡奧斯、樹根互聯等平臺在各自領域形成了較強的資源整合能力。
3. 應用場景不斷拓展
共享制造已從最初的設備共享、產能共享,向研發設計共享、供應鏈協同、檢測認證共享等全鏈條延伸。在珠三角、長三角等制造業集聚區,中小制造企業通過共享平臺獲取訂單、調配產能、降低閑置率,有效緩解了“訂單波動大、設備利用率低”的痛點。
4. 仍面臨多重挑戰
盡管發展勢頭良好,共享制造仍面臨標準體系不完善、數據安全與確權困難、盈利模式不清晰、跨企業協作信任成本高等問題。中小制造企業數字化基礎薄弱,也制約了共享制造的規模化普及。
二、市場規模
中國共享制造市場保持快速增長態勢。據相關機構統計,2020年中國共享制造市場規模約為5000億元,2021年突破7000億元,2022年達到約9500億元,同比增長超過30%。預計到2025年,市場規模有望超過2萬億元。
從細分結構看,產能共享占比最高,超過50%;設備共享占比約20%;研發設計共享、供應鏈共享等占比逐年提升。區域分布上,長三角、珠三角和京津冀是主要集聚區,合計占比超過70%。
驅動市場增長的因素包括:制造業轉型升級需求迫切、工業互聯網基礎設施日益完善、中小企業降本增效訴求強烈,以及疫情后供應鏈彈性需求上升。隨著5G、人工智能、區塊鏈等技術的融合應用,共享制造將向智能化、可信化、綠色化方向演進,市場空間進一步打開。
三、重點企業分析
1. 航天云網(航天科工)
航天云網是中國最早一批工業互聯網平臺之一,其“INDICS”平臺提供共享制造、協同制造等服務。依托航天科工集團資源,平臺在高端裝備、電子信息等領域積累了豐富能力,用戶覆蓋全球多個國家和地區。
2. 海爾卡奧斯(COSMOPlat)
海爾卡奧斯是全球首家引入用戶全流程參與體驗的工業互聯網平臺,通過“人單合一”模式實現大規模定制。其共享制造板塊聚焦供應鏈協同和產能共享,已賦能紡織、化工、機械等多個行業。
3. 樹根互聯
樹根互聯是脫胎于三一重工的工業互聯網企業,其“根云”平臺連接了大量工程機械、紡織、鑄造等設備,提供設備共享、遠程運維、產能交易等服務,尤其在工程機械領域具有較強的數據積累和行業理解。
4. 阿里巴巴(迅犀)
阿里巴巴旗下的迅犀平臺(犀牛智造)以服裝行業為切入點,通過共享產能和柔性制造,幫助中小服裝企業實現小單快反。其模式體現了消費互聯網與工業互聯網的深度融合。
5. 其他重點企業
- 徐工漢云:聚焦工程機械共享與后市場服務。
- 用友精智:提供共享制造整體解決方案。
- 浪潮云洲:在電子信息、裝備制造等領域推動產能共享。
整體來看,重點企業多為頭部制造企業孵化或互聯網巨頭布局,具備較強的技術、資源與生態優勢,但行業整體仍處于跑馬圈地階段,盈利模式尚在探索。
##
中國共享制造正處于從概念普及到落地深耕的關鍵時期。政策紅利、技術進步與市場需求共同推動行業快速發展,市場規模持續擴大。隨著標準體系完善、數字化基礎提升以及商業模式成熟,共享制造有望成為制造業供給側結構性改革的重要抓手,助力中國從制造大國邁向制造強國。
如若轉載,請注明出處:http://www.sslife.cn/product/59.html
更新時間:2026-10-11 17:40:08